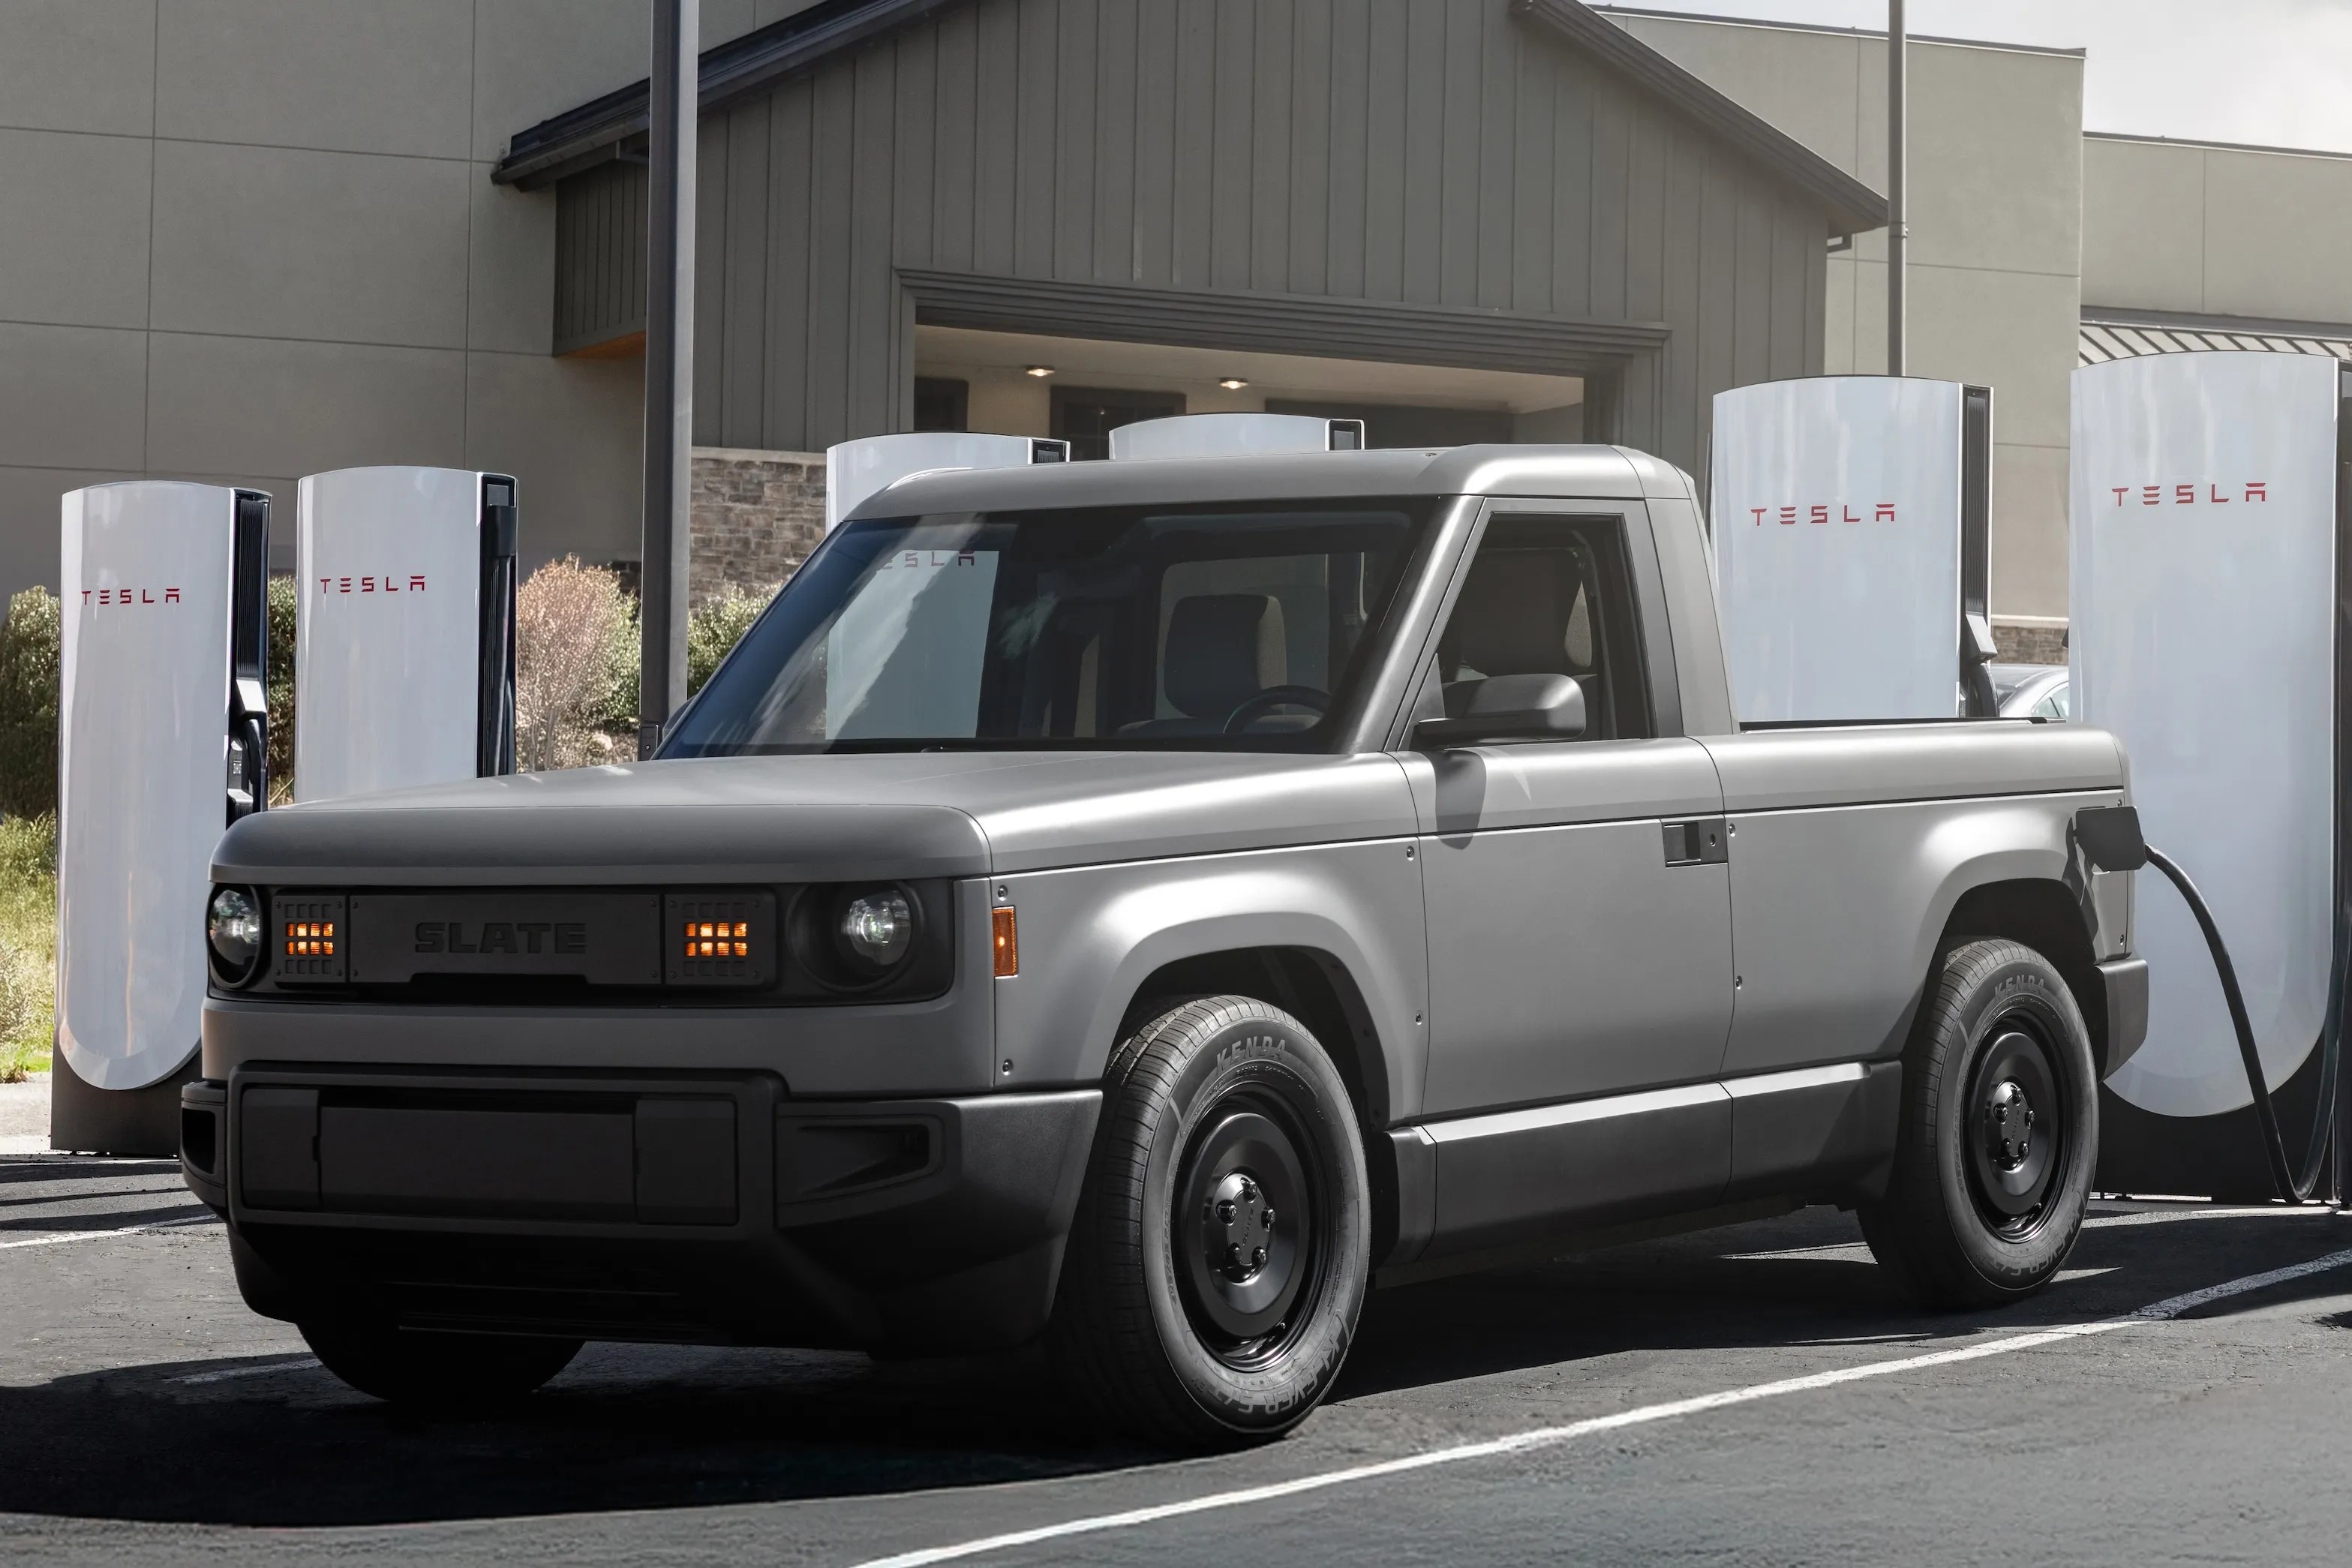
Shenzhen'e Amerikan cevabı iddiasıyla yola çıkan Re:Build, 2,1 milyar dolarlık geç aşama turunu kapattı. Turu General Catalyst ve JPMorganChase'in Stratejik Yatırım Grubu birlikte yönetti. Massachusetts merkezli şirket, 2023'te Slate Auto'yu kendi bünyesinden çıkarmasıyla tanınıyor; havacılık, savunma, elektrifikasyon ve robotik gibi sert teknoloji alanlarında endüstriyel girişimler kuluçkalıyor.
Bu büyüklükte bir sermaye girişinin bir SaaS şirketine değil, 2,4 milyon metrekarelik üretim alanı işleten bir donanım platformuna gitmesi, başlı başına bir sinyal. Son beş yılın yatırım refleksi hafif varlıklı, hızlı ölçeklenen yazılım modellerine şartlanmıştı. Burada tam tersi bir tez finanse ediliyor: ağır sermayeli, uzun geri dönüşlü, fiziksel altyapıya gömülü bir model. JPMorgan'ın stratejik kolunun masada olması, bu paranın sadece getiri değil, tedarik zinciri konumlanması aradığını gösteriyor.
Asıl mesele şu: ABD'de üretim yeniden inşası, artık devlet teşvikinin yanına özel sermayenin ciddi hacimli taahhüdünü de çekmeye başladı. Çin bağımlılığından çıkış tezi, geopolitik bir söylem olmaktan çıkıp fonların alokasyon modeline giriyor. Re:Build'in Slate Auto'daki pay sahipliğini koruması ise değerlemenin yalnızca üretim kapasitesine değil, çıkardığı girişimlerin opsiyon değerine de dayandığını anlatıyor. Bu, klasik VC mantığıyla sanayi holding mantığının melez bir hali.
Risk tarafı net: donanım döngüleri uzun, geri dönüş yavaş, sermaye yoğunluğu yüksek. Ancak eğilim bellidir; önümüzdeki on yılda sermaye, ekranın arkasından fabrikanın içine kayacak. Shenzhen'in rakibi yazılım değil, yine fabrika olacak.